Sigue el rastro del dinero
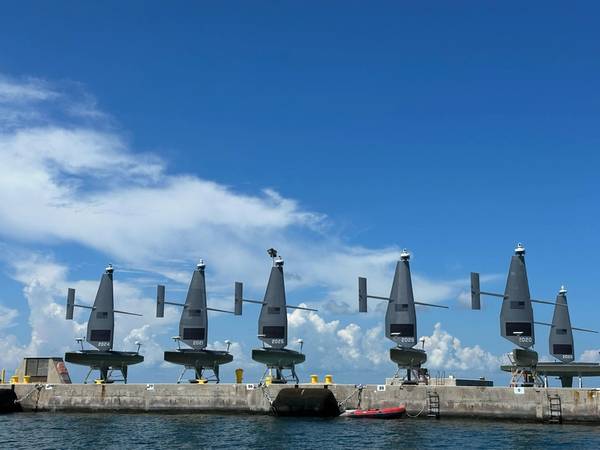
La frase «Sigue el rastro del dinero» se atribuye popularmente, aunque erróneamente, a Garganta Profunda/Watergate. Ampliar el alcance de la frase para incluir los pujantes segmentos de vehículos de superficie y submarinos no tripulados y autónomos nos permite comprender lo que realmente sucede en el mercado y las importantes sumas de dinero involucradas.
La anatomía de los sistemas no tripulados
En primer lugar, analicemos la anatomía de un vehículo de superficie no tripulado (USV) y un vehículo submarino autónomo (AUV). La autonomía se divide en varios niveles: teleoperación manual, control remoto supervisado (generalmente fuera del alcance visual) y autonomía total. Los USV y AUV suelen contar con nueve elementos clave. Las empresas fabricantes de USV y AUV operan con distintos grados de integración vertical, si bien en las siguientes secciones abordaremos algunas tendencias regionales.
Anatomía de un vehículo no tripulado
Elemento | Detalles |
Cáscara | Los vehículos de superficie no tripulados (USV) utilizan diseños monocasco, catamarán, trimarán o SWATH (aluminio, fibra de carbono, materiales compuestos); los vehículos submarinos autónomos (AUV) utilizan cascos cilíndricos/de presión de torpedo (aluminio, titanio, materiales compuestos) con revestimientos hidrodinámicos, sistemas de lastre/trimado y secciones inundadas. |
Propulsión | Motores de combustión, motores eléctricos, velas, energía solar o motores de flotabilidad (planeadores) con almacenamiento de baterías para la conversión de energía. Hélices, chorros de agua o propulsores para la propulsión. Timones, aletas y propulsores (además de elevadores para vehículos submarinos autónomos) para la vectorización. |
Navegación y orientación | Los vehículos de superficie no tripulados (USV) utilizan GPS/GNSS, IMU y DVL. Los vehículos submarinos autónomos (AUV) carecen de GPS subacuático, por lo que dependen de INS, DVL, sensores de profundidad, posicionamiento acústico (USBL/LBL) y navegación relativa al terreno. |
Sensores y percepción | El radar, las cámaras electroópticas e infrarrojas, el LiDAR, el sonar y los sensores ambientales facilitan la detección, el mapeo y la monitorización de obstáculos. |
Mando, control y comunicación | Ordenadores de piloto automático a bordo, enlaces inalámbricos RF/satélite/celulares y estaciones de control en tierra. Los vehículos submarinos autónomos (AUV) incorporan módems acústicos para comunicaciones subacuáticas. |
Software de autonomía | Sigue un ciclo de percepción, planificación y acción: percepción (fusión de sensores, detección de objetos), localización (fusión de GNSS, IMU y DVL), planificación (planificación de trayectorias, evitación de obstáculos conforme al Reglamento Internacional para Prevenir Abordajes en el Mar (COLREG)), control (comandos para actuadores) y supervisión de la misión (gestión de fallos). Los gemelos digitales se utilizan habitualmente para las pruebas previas al despliegue. |
pila de computación | Módulos de IA de borde de clase GPU para percepción, una CPU para lógica de misión/control, FPGA opcionales para procesamiento de señales en tiempo real, todo ello empaquetado en hardware robusto, de bajo consumo y redundante. |
Sistemas de carga útil | Equipamiento específico para la misión (variantes de sonar, cámaras, sensores ambientales, magnetómetros, perfiladores de subsuelo, etc.) o cargas útiles de defensa (vigilancia, contramedidas contra minas, ataque, etc.). |
Seguridad | Luces/AIS, lógica de retorno automático a casa, hardware de recuperación. Los AUV incorporan detección de fugas, salida a la superficie activada por el sistema de vigilancia y liberación de lastre de emergencia. |
Fuente: Intelatus Global Partners
El enfoque estadounidense: contratistas principales, astilleros comerciales y capital riesgo.
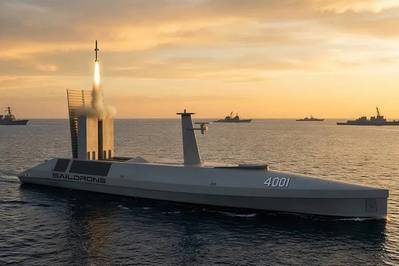
Cuatro importantes astilleros privados actúan como contratistas principales de la Armada: HII (líder en sistemas no tripulados a través de los programas ROMULUS USV y REMUS AUV con el software de autonomía Odyssey); General Dynamics (fabrica vehículos submarinos autónomos a través de Bluefin Robotics y desarrolla tecnología de mando y control para vehículos submarinos no tripulados); Austal USA (fabrica el vehículo submarino no tripulado Voyager de Saildrone); y Fincantieri Marine Group (fabricará el vehículo submarino no tripulado Spectre de Saildrone). Boeing , un contratista principal de defensa más amplio, fabrica el Orca XLUUV en California, con HII colaborando en el ensamblaje del casco en Virginia.
En colaboración con HII y Raytheon Technologies, el importante astillero comercial Bollinger ha suministrado nueve vehículos de superficie no tripulados (USV) semiautónomos de aluminio de 12 metros para contramedidas contra minas (MCM USV) a la Armada de los Estados Unidos y tiene otros 18 USV MCM bajo contrato, de un inventario final total previsto de 48 USV MCM.
Varios astilleros comerciales se han asociado con el creciente número de empresas emergentes respaldadas por capital de riesgo que surgen en EE. UU. Si bien estas empresas aparentemente se dirigen tanto a aplicaciones de defensa como comerciales, muchas están creciendo gracias a los programas de la Armada estadounidense, lo que indica un posible cambio en las adquisiciones navales hacia un modelo de "construir primero, comprar después". Aunque los programas de adquisiciones ya se están materializando, persisten las dudas sobre la sostenibilidad financiera a largo plazo de un sector que requiere una inversión de capital sustancial antes de generar ingresos. No esperamos que todas las empresas emergentes mantengan este modelo. Es probable que algunas se consoliden mediante fusiones y adquisiciones, mientras que otras podrían no lograr avanzar más allá de la fase de desarrollo. El enfoque de inversión de las principales firmas de capital de riesgo, que a menudo distribuyen el capital entre múltiples empresas del sector, podría reforzar esta expectativa.
Empresas emergentes estadounidenses seleccionadas de vehículos autónomos y tecnología.

Fuente: Intelatus Global Partners
Otros mercados de la OTAN y AUKUS: Campeones nacionales, fusiones y adquisiciones y cierta actividad de capital riesgo.
Kongsberg Gruppen (cotizada en la Bolsa de Oslo, con un 50,1 % de participación del gobierno noruego) es un actor clave en el sector de la defensa nórdica, con una amplia cartera de tecnología marítima que abarca navegación, cartografía del fondo marino, sonar y sistemas autónomos, incluyendo la familia de vehículos submarinos no tripulados Sounder USV y HUGIN AUV para los segmentos de defensa y comercial. Kongsberg ha desarrollado gran parte de su tecnología relacionada con la defensa en colaboración con socios del sector industrial y de defensa noruego, y tras la adquisición de Hydroid, el fabricante estadounidense de vehículos submarinos autónomos REMUS para profundidades medias y someras (vendido a HII en 2020).
En julio de 2026 se produjeron tres importantes adquisiciones que consolidaron a los principales actores del sector de los sistemas marítimos no tripulados:
- La empresa canadiense Kraken Robotics (615 millones de dólares) adquirió el grupo británico Covelya, que incluye a Sonardyne, EIVA, Forcys, Wavefront Systems, Voyis y Chelsea Technologies, con una oferta tecnológica que abarca acústica submarina, sonar, navegación, imágenes y sistemas autónomos, ampliando significativamente la cartera de productos submarinos de Kraken.
- La francesa Thales acordó adquirir la participación del 35,5% de la familia Gorgé en su compatriota Exail Technologies y lanzar una oferta pública de adquisición por las acciones restantes, valorando a Exail en aproximadamente 3.900 millones de euros (4.600 millones de dólares). El objetivo de la operación es crear un líder mundial en sistemas marítimos autónomos, guerra submarina y navegación inercial, combinando drones autónomos de superficie y submarinos, contramedidas contra minas, guerra antisubmarina, sónares, fotónica y sensores cuánticos, reforzando así las capacidades de navegación independientes del GPS.
- Tras las adquisiciones de WASS (2025) y Remazel (2024), la empresa italiana Fincantieri anunció cuatro adquisiciones (Next Geosolutions, WSense, Graal Tech y Defcomm) por un valor aproximado de 600 millones de euros (687 millones de dólares), sumándose a las operaciones previas de WASS (2025) y Remazel (2024). Esto crea un negocio submarino verticalmente integrado que abarca estudios marinos, servicios offshore, drones autónomos, comunicaciones submarinas e Internet de las Cosas Submarinas (IoUT), compuesto por ocho empresas especializadas en Europa y los Emiratos Árabes Unidos, reforzando así la posición de Fincantieri en tecnología submarina de doble uso e infraestructura marítima.
La empresa británica Kraken Technology creció en menos de seis años, pasando de ser una startup de tres personas a contar con unos 200 empleados, y suministra vehículos de superficie no tripulados (USV) a la OTAN, liderados por su K3 Scout de 8,4 m (más de 200 unidades vendidas) y el K4 Manta, respaldado por el USSOCOM. Su crecimiento se basa en una arquitectura abierta y agnóstica (más de 30 módulos de carga útil), el respaldo de la OTAN y el gobierno británico, y un modelo de producción modular, similar al del sector automotriz, que permite fabricar un K3 diariamente a partir de unos 400 componentes. Su objetivo es la fabricación en cuatro países mediante alianzas con la estadounidense Anduril, la canadiense Davie Defense y la alemana Rheinmetall. En julio de 2026, Kraken cerró una ronda de financiación Serie B de 175 millones de dólares, alcanzando una valoración de 1.000 millones de dólares, para financiar el desarrollo de capacidades y la expansión de la fabricación. Las instalaciones del Reino Unido pueden escalar a 1.000 unidades al año, y Alemania iguala esa capacidad.
El mercado comercial europeo
En los sectores de petróleo y gas y energía eólica marina, los vehículos de superficie no tripulados (USV) y los vehículos submarinos autónomos (AUV) realizan cada vez más estudios de emplazamiento, estudios de construcción e inspección de infraestructuras. Las empresas exitosas integran embarcaciones, sensores, software de mando y control (C2) y análisis de datos, posicionándose como proveedores de datos como servicio (DaaS), ya que la entrega de datos, y no el suministro de embarcaciones, es su oferta principal. En esta sección, analizamos tres empresas exitosas de DaaS.
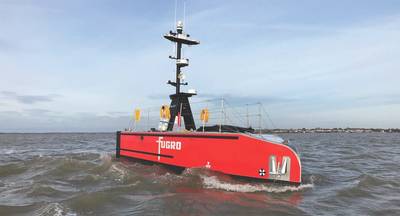
Fugro, empresa cotizada con sede en los Países Bajos, es líder mundial en cartografía, modelado y monitorización terrestre y marítima, generando alrededor del 30 % de sus ingresos de 2025 a partir de la integridad de activos marinos, respaldada por una flota de USV y centros de operaciones remotas. Se asoció con SEA-KIT en 2020 (adquirida en 2023) para el diseño y construcción de USV, y actualmente opera un USV Blue Shadow, cinco Blue Essence (dos más en construcción), un Blue Eclipse y un Blue Prism, con el objetivo de contar con entre 5 y 10 USV geofísicos y entre 5 y 10 USV de inspección y monitorización para 2027. La estrategia de Fugro se centra en las operaciones remotas y la diferenciación de sus USV para reducir costes y emisiones hasta alcanzar el objetivo de cero emisiones netas para 2050. También opera varios AUV Kongsberg HUGIN (3000, 4500, 6000, Edge, Superior), además de los AUV Echo Surveyor VII y Echo Mapper.
Fundada en 2008, Reach Subsea ofrece soluciones de IMR, soporte para la construcción y topografía. Su negocio de servicios no tripulados, Reach Remote, proporciona DaaS y ahora está en transición para convertirse en una empresa independiente que cotiza en bolsa a medida que crece. Reach Remote opera dos Exail Los vehículos de superficie no tripulados (USV) Drix H-8 ( Orca 1 y Orca 2 ) y dos USV Kongsberg de 24 metros ( Reach Remote 1 y Reach Remote 2 ), con dos más en construcción para su entrega en 2027, además de 14 ROV con cable, operan con autonomía de grado 3 de la OMI (sin tripulación, controlados por ROC) para inspección de tuberías/submarinas, estudios, cartografía del lecho marino y reparaciones menores en los sectores de petróleo y gas, energía eólica marina, cables, acuicultura, minería y medio ambiente, utilizando sensores montados en el casco, un sistema de estudios ROV y UAS desplegables.
Fundada en 2017, XOCEAN es una empresa irlandesa de tecnología marina de capital privado que ha recaudado más de 160 millones de euros (185 millones de dólares) y está valorada en unos 270 millones de dólares. Es un proveedor de DaaS (Desarrollo como Servicio) integrado verticalmente, que diseña y construye vehículos de superficie no tripulados (USV) internamente, opera a través de su centro de operaciones irlandés (ROC) y la plataforma CyberDeck C2, y proporciona datos de ecosonda multihaz, sonar de barrido lateral, perfilador de subsuelo y magnetómetro para los mercados de energía eólica marina, geofísica, medio ambiente, integridad de activos, batimetría y pesca. XOCEAN opera alrededor de 30 USV XO-450 (4,5 m, alimentados por energía solar/batería, transportables en contenedores) y varios USV X-580 más grandes (5,8 m, compatibles con MCA), con más X-580 en construcción.
Un actor global pionero
Fundada en 2017 (con sede en Texas, EE. UU. y Southampton, Reino Unido), Ocean Infinity es una empresa de robótica marina fundada por Anthony Clake (accionista mayoritario/inversor) y el CEO Oliver Plunkett. Si bien se está consolidando como una candidata ideal para cotizar en bolsa o fusiones y adquisiciones, Ocean Infinity sigue siendo una empresa privada. Es un ejemplo destacado de empresa global de servicios de diseño como servicio (DaaS) para buques de superficie autónomos marítimos (MASS), vehículos de superficie no tripulados (USV) y vehículos submarinos autónomos (AUV). Ocean Infinity ofrece servicios de prospección de fondos marinos, monitorización en alta mar, soporte de infraestructura, operaciones de búsqueda y operaciones con buques no tripulados. Combina el procesamiento de datos impulsado por IA, comunicaciones por satélite y centros de operaciones remotas (ROC) para impulsar la transición del sector, pasando de buques tripulados a flotas ligeras/no tripuladas en los sectores de energía en alta mar, defensa, monitorización ambiental y exploración de aguas profundas.
La flota de Ocean Infinity consta de múltiples plataformas con tripulación reducida y no tripuladas, controladas desde centros de operaciones operativas (ROC) en Southampton y Suecia, con planes para abrir nuevas bases en Tasmania, Singapur y Texas:
- El USS Accession (variantes de 3,5 m a 5 m) fue adquirido a través de Unmanned Survey Solutions (enero de 2026).
- Vehículo submarino no tripulado L3Harris C-Worker 8USV para estudios e inspecciones costeras/en aguas poco profundas.
- Armada 21 (4 vehículos de superficie no tripulados híbridos de batería de 21 m, construidos por Grovfjord en Noruega, con certificación DNV) para estudios de parques eólicos y cableado, entregados entre 2024 y 2025.
- El Armada 36 (3 vehículos de superficie no tripulados híbridos de 36 m con baterías, construidos en el astillero de Gdansk y equipados en Southampton) se encuentra en construcción, como parte de un plan de 5 embarcaciones. La MCA del Reino Unido está tramitando la aprobación para su operación sin tripulación.
- El buque Armada 78 (8 buques de 78 m de eslora, híbridos de baterías y de combustible dual, construidos por VARD y con bandera de Singapur) fue entregado entre 2022 y 2024 para trabajos geofísicos/geotécnicos.
- El Armada 86 (6 buques MASS híbridos de 86 m con baterías, construidos por VARD y equipados con un pozo central para el despliegue de AUV/ROV/herramientas submarinas) se entregará entre 2024 y 2025.
- Vehículos de superficie no tripulados NeedleFish (de 14 m de longitud) entregados a la Guardia Costera de Kuwait por SRT Marine Systems.
- Vehículos submarinos autónomos HUGIN de Kongsberg, que operan de forma individual o en enjambres mediante naves nodriza.
Cientos de empresas y conceptos
En este artículo, hemos analizado a algunos de los principales actores de un sector en constante evolución. Nuestra base de datos propia contiene cientos de empresas, desde startups hasta compañías globales consolidadas, que en conjunto han desarrollado más de 900 modelos individuales de MASS, USV y AUV, muchos de los cuales se encuentran en producción comercial. No todas estas empresas tendrán éxito, pero muchas lo lograrán y muchas requerirán capital para mantener su crecimiento.
A medida que crecen los segmentos de MASS, USV y AUV, también aumentan los requisitos de equipamiento y carga útil, lo que beneficia al ecosistema marítimo en general.
Para cualquier consulta, póngase en contacto con Philip Lewis en <[email protected]>.
¡Adelante, el agua está perfecta!: Cómo el Centro de Innovación Marítima del Reino Unido adopta la innovación, no solo la regulación.
De los conceptos operativos a las cadenas de ataque: Construyendo la arquitectura del dominio submarino
Descubren un naufragio de 4.700 años de antigüedad frente a la costa turca.
El integrador de sistemas autónomos Sentiq Defence anuncia el inicio de sus operaciones.
El problema de la nieve es demasiado grande: un laboratorio polar flotante aborda la investigación en el Ártico.
Ayudantes prácticos: Herramientas y manipuladores eléctricos subacuáticos
Comunicaciones y control
Un solo casco, múltiples misiones: cómo los vehículos de superficie no tripulados modulares están transformando las operaciones marítimas autónomas.
Estados Unidos propone una subasta para la explotación minera del lecho marino frente a las Islas Marianas del Norte.
MASS Momentum: Haciendo que la tecnología de autonomía marítima sea adecuada para su propósito.
De los retornos del radar a las decisiones seguras: Procesamiento de radar para la autonomía marítima
Extravagancia híbrida azul marino